Chiến lược tiết kiệm tiền mua nhà: 10 bí kíp từ chuyên gia tài chính toàn cầu
Muốn mua nhà nhưng giá bất động sản quá cao? Khám phá ngay 10 cách tiết kiệm tiền mua nhà hiệu quả từ chuyên gia tài chính để hiện thực hóa ước mơ sở hữu tổ ấm.
Tiết kiệm tiền mua nhà trong bối cảnh giá bất động sản leo thang đòi hỏi một chiến lược tài chính kỷ luật cùng những thay đổi quyết liệt trong thói quen chi tiêu hằng ngày của bạn.
Việc sở hữu một mái ấm riêng không còn là điều dễ dàng khi tốc độ tăng giá nhà thường xuyên vượt xa tốc độ tăng thu nhập. Tuy nhiên, nhìn từ góc độ chuyên gia, rào cản lớn nhất không nằm ở con số tuyệt đối mà nằm ở cách chúng ta quản trị dòng tiền. Thay vì cảm thấy tuyệt vọng trước những con số hàng tỷ đồng, bạn cần một lộ trình chia nhỏ mục tiêu và tối ưu hóa từng khoản chi.
Thay đổi tư duy: Từ “tiết kiệm những gì còn lại” sang “chi tiêu những gì còn lại sau tiết kiệm”
Sai lầm phổ biến của nhiều người là chi tiêu trước, rồi mới dành phần dư ra để tiết kiệm. Ông George Clover, đối tác tại Helmores Estate Agents (Anh), nhấn mạnh rằng sự khác biệt giữa người mua được nhà và người mãi mãi đi thuê chính là khả năng kiểm soát những “khoản chi bốc đồng”. Những ly cà phê đắt tiền mỗi sáng hay những đơn hàng online không tên có thể không làm bạn nghèo đi ngay lập tức, nhưng chúng đang “đánh cắp” cơ hội sở hữu bất động sản của bạn trong tương lai.
Để hiện thực hóa điều này, ông Brean Horne từ NerdWallet (Anh) khuyến nghị áp dụng quy tắc 50/30/20 - một tiêu chuẩn vàng trong quản lý tài chính cá nhân:
- 50% thu nhập: Dành cho nhu cầu thiết yếu (tiền thuê nhà, ăn uống, điện nước).
- 30% thu nhập: Dành cho sở thích cá nhân (giải trí, mua sắm, du lịch).
- 20% thu nhập: Bắt buộc dành cho tiết kiệm, trả nợ hoặc đầu tư tích lũy mua nhà.
10 phương pháp tối ưu hóa dòng tiền để nhanh chóng tích lũy mua nhà
Dưới đây là lộ trình chi tiết được tổng hợp từ các chuyên gia tài chính hàng đầu, giúp bạn tối đa hóa số dư tài khoản mỗi tháng:
- Rà soát và cắt bỏ chi phí “vô hình”: Hủy các gói đăng ký ứng dụng, dịch vụ streaming không sử dụng thường xuyên.
- Tái cấu trúc phương tiện di chuyển: Thay vì vay trả góp mua một chiếc xe hơi sang trọng, hãy chọn phương tiện phù hợp với nhu cầu thực tế để tránh áp lực lãi suất.
- Chiến lược “Bếp nhà là số 1”: Tự nấu ăn không chỉ tốt cho sức khỏe mà còn giúp bạn tiết kiệm từ 30-50% chi phí ăn uống so với việc ăn ngoài.
- Tối ưu hóa chi phí cư trú: Cân nhắc việc ở ghép hoặc chuyển đến khu vực có giá thuê thấp hơn trong giai đoạn tích lũy mạnh.
- Thiết lập mục tiêu SMART: Thay vì nói “tôi muốn tiết kiệm mua nhà”, hãy đặt mục tiêu “tiết kiệm 500 triệu trong 3 năm” với lộ trình theo tháng.
- Quản trị hóa đơn sinh hoạt: Áp dụng các biện pháp tiết kiệm điện, nước và rà soát lại các gói cước viễn thông.
- Xử lý nợ lãi suất cao: Ưu tiên thanh toán dứt điểm nợ thẻ tín dụng vì lãi suất kép của nợ sẽ bào mòn khả năng tích lũy của bạn nhanh hơn bất kỳ khoản đầu tư nào.
- Đa dạng hóa nguồn thu nhập: Tận dụng kỹ năng chuyên môn để làm thêm (freelance) hoặc kinh doanh nhỏ, toàn bộ thu nhập thêm này nên được chuyển thẳng vào quỹ mua nhà.
- Đầu tư để tiền đẻ ra tiền: Thay vì để tiền nằm yên trong tài khoản thanh toán, hãy phân bổ vào các tài sản sinh lời an toàn như chứng chỉ tiền gửi hoặc quỹ chỉ số.
- Kỷ luật theo dõi dòng tiền: Sử dụng ứng dụng quản lý chi tiêu để biết chính xác tiền của bạn đang đi đâu mỗi ngày.
Nâng tầm tài chính: Từ tiết kiệm thuần túy đến đầu tư chiến lược
Tiết kiệm chỉ là điều kiện cần, đầu tư mới là điều kiện đủ. Bà Datha Santomieri, đồng sáng lập Steadily (Mỹ), cho rằng việc tạo ra các dòng tiền thụ động sẽ xây dựng nền tảng tài chính vững chắc hơn. Thay vì chỉ tích lũy tiền mặt (vốn dễ bị mất giá do lạm phát), hãy tìm hiểu về các kênh đầu tư có tính thanh khoản cao và tăng trưởng ổn định.
Đồng quan điểm, ông Isaiah Henry - CEO Seabreeze Property Management (Mỹ) - lưu ý rằng người mua nhà không nhất thiết phải chờ đến khi có đủ 100% giá trị căn nhà. Điều quan trọng là chuẩn bị một khoản đặt cọc hợp lý (thường từ 20-30%) và một phương án dự phòng cho các chi phí phát sinh như thuế, phí sang tên và nội thất.
Lời kết và góc nhìn chuyên gia
Hành trình mua nhà không phải là một cuộc chạy nước rút, mà là một cuộc chạy marathon về sự kiên trì. Chìa khóa thành công không nằm ở việc bạn kiếm được bao nhiêu, mà ở việc bạn giữ lại được bao nhiêu và khiến số tiền đó tăng trưởng như thế nào. Hãy bắt đầu từ những thay đổi nhỏ nhất ngay hôm nay, vì mỗi khoản chi nhỏ bị cắt giảm chính là một viên gạch cho ngôi nhà tương lai của bạn.
Bạn đang áp dụng phương pháp tiết kiệm nào cho mục tiêu mua nhà? Hãy chia sẻ trải nghiệm hoặc đặt câu hỏi bên dưới để cùng thảo luận với các chuyên gia!
Câu hỏi thường gặp (FAQ)
Quy tắc 50/30/20 trong tiết kiệm mua nhà hoạt động như thế nào?Đây là phương pháp phân bổ thu nhập: 50% cho nhu cầu thiết yếu, 30% cho sở thích cá nhân và 20% dành riêng cho tiết kiệm, trả nợ hoặc tích lũy mua nhà.
Tôi có nên dùng toàn bộ tiền tiết kiệm để đặt cọc mua nhà không?Không nên. Bạn cần giữ lại một khoản quỹ dự phòng khẩn cấp (từ 3-6 tháng chi phí sinh hoạt) để đối phó với rủi ro, thay vì dồn hết vào tiền đặt cọc.
Làm sao để không bị nản lòng khi giá nhà tăng nhanh hơn tốc độ tiết kiệm?Hãy chuyển dịch từ tiết kiệm thuần túy sang đầu tư vào các tài sản sinh lời để chống lạm phát, đồng thời tập trung gia tăng thu nhập từ nhiều nguồn khác nhau.
Câu hỏi thường gặp
Quy tắc 50/30/20 trong tiết kiệm mua nhà hoạt động như thế nào?
Đây là phương pháp phân bổ thu nhập: 50% cho nhu cầu thiết yếu, 30% cho sở thích cá nhân và 20% dành riêng cho tiết kiệm, trả nợ hoặc tích lũy mua nhà.
Tôi có nên dùng toàn bộ tiền tiết kiệm để đặt cọc mua nhà không?
Không nên. Bạn cần giữ lại một khoản quỹ dự phòng khẩn cấp (từ 3-6 tháng chi phí sinh hoạt) để đối phó với rủi ro, thay vì dồn hết vào tiền đặt cọc.
Làm sao để không bị nản lòng khi giá nhà tăng nhanh hơn tốc độ tiết kiệm?
Hãy chuyển dịch từ tiết kiệm thuần túy sang đầu tư vào các tài sản sinh lời để chống lạm phát, đồng thời tập trung gia tăng thu nhập từ nhiều nguồn khác nhau.
Quy trình & thành phần
Ba trụ lực phát triển của Nam Sầm Sơn đưa Vlasta - Sầm Sơn đón chu kỳ tăng trưởng mới
Nam Sầm Sơn đang đứng trước cuộc chuyển mình mạnh mẽ nhờ hạ tầng và mô hình du lịch sinh thái nghỉ dưỡng.
Chiến lược tối ưu dòng tiền từ nhà phố biển Sông Town CaraWorld
Khám phá chiến lược tối ưu dòng tiền từ nhà phố biển Sông Town CaraWorld Cam Ranh với mô hình khai thác '2 trong 1' độc đáo. Giải pháp đầu tư bền vững 2025!
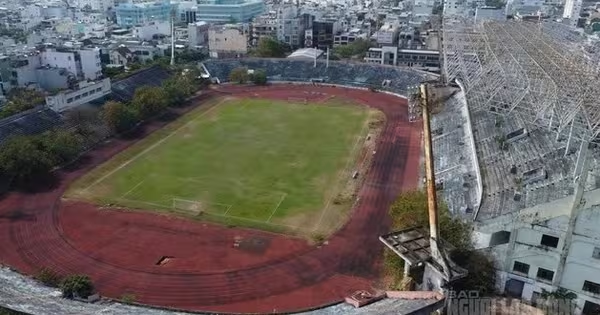
Đất vàng Chi Lăng Đà Nẵng: Vì sao phiên đấu giá 9.700 tỷ đồng thất bại?
Phiên đấu giá khu đất vàng Sân vận động Chi Lăng Đà Nẵng trị giá 9.700 tỷ đồng thất bại. Tìm hiểu nguyên nhân và những nút thắt pháp lý kéo dài tại đây.
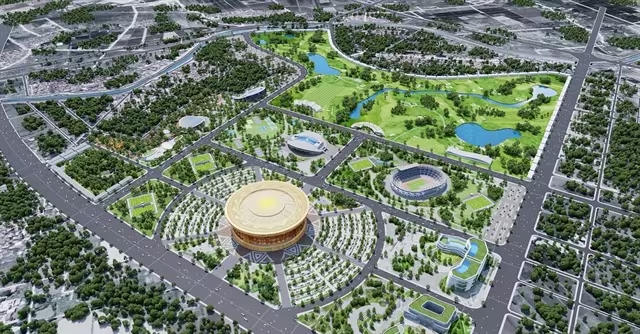
Siêu dự án Olympic Hà Nội: Tạm dừng 175 công trình do chồng lấn
Hà Nội tạm dừng 175 dự án để rà soát ranh giới cho siêu dự án Olympic quy mô 9.171ha. Tìm hiểu chi tiết lộ trình triển khai và tác động quy hoạch tại đây!