HBC tham vọng doanh thu 10.000 tỷ năm 2026: Chiến lược bứt phá từ nền tảng backlog
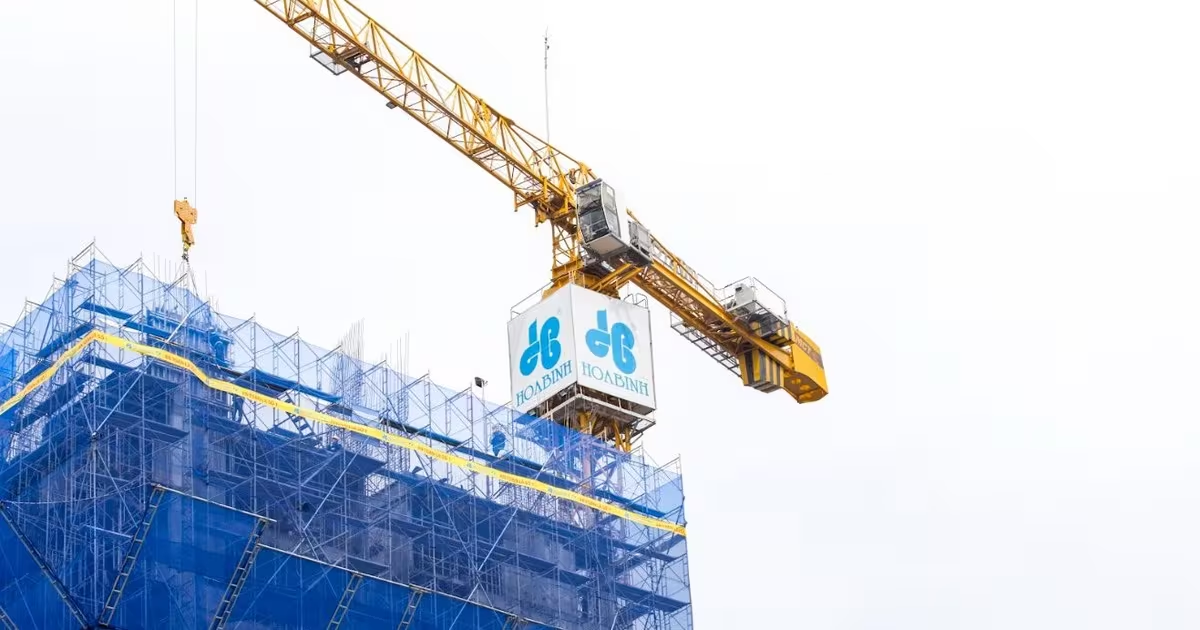
Tập đoàn Xây dựng Hòa Bình (HBC) đặt mục tiêu doanh thu 10.000 tỷ đồng năm 2026. Phân tích chi tiết chiến lược 4 trụ cột và tiềm năng cổ phiếu HBC tại đây!
Tập đoàn Xây dựng Hòa Bình (HBC) vừa công bố kế hoạch đầy tham vọng cho năm 2026 với mục tiêu doanh thu chạm mốc 10.000 tỷ đồng, đánh dấu bước chuyển mình mạnh mẽ sau giai đoạn tái cơ cấu.
Theo báo cáo thường niên mới nhất, HBC đang định hướng một lộ trình tăng trưởng quyết liệt. Cụ thể, doanh nghiệp đặt mục tiêu doanh thu năm 2026 đạt 10.000 tỷ đồng và lợi nhuận sau thuế đạt 250 tỷ đồng. Đáng chú ý, nếu so với kết quả thực hiện năm 2025 (doanh thu gần 4.635 tỷ đồng và lợi nhuận sau thuế hơn 250 tỷ đồng), mục tiêu doanh thu năm 2026 dự kiến sẽ tăng gấp đôi, trong khi biên lợi nhuận được duy trì ở mức đi ngang.
“Điểm tựa” từ backlog 10.000 tỷ đồng và chất lượng dự án
Để hiện thực hóa con số doanh thu khổng lồ, HBC không chỉ dựa trên kỳ vọng mà có cơ sở thực tế từ lượng hợp đồng chưa thực hiện (backlog). Tính đến đầu năm 2026, giá trị backlog của Tập đoàn đạt xấp xỉ 10.000 tỷ đồng. Đây được xem là “tấm đệm” an toàn, đảm bảo dòng tiền và tính liên tục cho hoạt động sản xuất kinh doanh trong ngắn và trung hạn.
Điểm sáng trong giai đoạn này là sự cải thiện rõ rệt về chất lượng backlog. Thay vì phụ thuộc vào một vài phân khúc hẹp, danh mục dự án của HBC hiện nay đa dạng hơn, đồng thời thắt chặt mối quan hệ với các khách hàng chiến lược. Việc đa dạng hóa tệp khách hàng giúp doanh nghiệp giảm thiểu rủi ro tập trung và tăng khả năng thích ứng trước những biến động của thị trường bất động sản.
4 trụ cột chiến lược: Lộ trình tái định vị vị thế
Không dừng lại ở việc gia tăng quy mô, HBC xác định việc phát triển bền vững phải đi đôi với sự thay đổi về chất. Tập đoàn tập trung triển khai 4 trụ cột chiến lược then chốt:
- Củng cố nền tảng tài chính: Đây là ưu tiên hàng đầu để khôi phục niềm tin của đối tác và nhà đầu tư, tối ưu hóa cấu trúc vốn và quản trị rủi ro tài chính chặt chẽ hơn.
- Định vị lại vai trò trong hạ tầng và công nghiệp: Trong bối cảnh đầu tư công được đẩy mạnh, việc dịch chuyển trọng tâm sang mảng hạ tầng và xây dựng công nghiệp sẽ giúp HBC khai thác các nguồn cầu mới bền vững hơn so với mảng dân dụng.
- Kiên định tiêu chuẩn ESG: Áp dụng các tiêu chuẩn Môi trường, Xã hội và Quản trị (ESG) không chỉ là xu hướng mà là điều kiện bắt buộc để HBC nâng cao năng lực cạnh tranh, đặc biệt khi tiếp cận các nguồn vốn xanh và dự án quốc tế.
- Quốc tế hóa thận trọng: Chiến lược vươn ra thị trường nước ngoài được triển khai theo hướng “chắc chắn hơn nhanh chóng”, tập trung vào những thị trường có tiềm năng cao và phù hợp với năng lực cốt lõi.
Góc nhìn đầu tư và kỳ vọng thị trường
Trên thị trường chứng khoán, cổ phiếu HBC đóng cửa phiên giao dịch ngày 24⁄4 ở mức giá 5.000 đồng/cổ phiếu. Việc doanh nghiệp đặt mục tiêu doanh thu tăng trưởng nóng nhưng lợi nhuận đi ngang cho thấy HBC đang trong giai đoạn ưu tiên chiếm lĩnh thị phần và ổn định vận hành hơn là tối ưu hóa lợi nhuận tức thời.
Đối với các nhà đầu tư, điểm mấu chốt cần theo dõi trong thời gian tới là khả năng chuyển hóa backlog thành doanh thu thực tế và hiệu quả của việc tái cơ cấu tài chính. Đại hội đồng cổ đông thường niên dự kiến diễn ra vào tháng 6⁄2026 tại TP.HCM sẽ là nơi làm rõ hơn các kế hoạch chi tiết để đạt được những con số tham vọng này.
Nhận định chuyên gia: Việc HBC đặt mục tiêu doanh thu tăng gấp đôi trong khi lợi nhuận không đổi cho thấy một chiến lược “lấy quy mô nuôi vận hành”. Trong ngành xây dựng, khi chi phí nguyên vật liệu biến động, việc duy trì lợi nhuận trong khi mở rộng quy mô mạnh mẽ là một bài toán thách thức về quản trị chi phí. Nếu thực hiện thành công 4 trụ cột chiến lược, HBC hoàn toàn có thể lấy lại vị thế dẫn dắt trong ngành xây dựng dân dụng và công nghiệp tại Việt Nam.
Bạn đánh giá thế nào về khả năng đạt mục tiêu 10.000 tỷ đồng của HBC trong năm 2026? Hãy chia sẻ góc nhìn của bạn ở phần bình luận hoặc theo dõi các phân tích chuyên sâu về cổ phiếu xây dựng tại chuyên mục Tài chính của chúng tôi.
Quy trình & thành phần
VN-Index đánh mất mốc 1.900 điểm: Áp lực xả hàng Blue-chip thống trị
VN-Index giảm mạnh gần 20 điểm, chính thức mất mốc 1.900 do áp lực bán tháo nhóm Blue-chip và khối ngoại xả hàng. Xem ngay phân tích chi tiết và chiến lược đầu tư.
Margin 400.000 tỷ đồng: Bài toán tự chủ vốn của ngành chứng khoán
Dư nợ margin 400.000 tỷ đồng phản ánh sự bùng nổ của TTCK nhưng gây áp lực lên hệ thống ngân hàng. Khám phá chiến lược tăng vốn 100.000 tỷ để tự chủ tài chính.
Giải mã làn sóng mua bán cổ phiếu của lãnh đạo: Tín hiệu gì cho CAG, NKG, VCI?
Phân tích chi tiết các giao dịch cổ phiếu lãnh đạo tại CAG, NKG, VCI, KBC và PWS. Giải mã tín hiệu gom hàng và thoái vốn của các cổ đông lớn. Xem ngay!
VN-Index lao dốc 20 điểm: Nhóm VN30 gây áp lực, CII ngược dòng tăng trần
VN-Index giảm gần 20 điểm do áp lực từ nhóm VN30, nhưng cổ phiếu CII bất ngờ tăng trần nhờ dự án 16.400 tỷ. Xem ngay phân tích chi tiết diễn biến thị trường!