Tín dụng xanh 780.000 tỷ đồng: 'Chiếc vé' ESG để doanh nghiệp chạm ngõ vốn
Dư nợ xanh Việt Nam dự kiến đạt 780.000 tỷ đồng vào 2025. Khám phá điều kiện khắt khe về tiêu chuẩn ESG để doanh nghiệp tiếp cận nguồn vốn bền vững từ ngân hàng.
Tín dụng xanh với dư nợ dự kiến đạt 780.000 tỷ đồng đang trở thành đòn bẩy chiến lược, buộc các doanh nghiệp Việt phải chuẩn hóa tiêu chuẩn ESG để tiếp cận nguồn vốn bền vững.
Số liệu từ Ngân hàng Nhà nước cho thấy một xu hướng chuyển dịch rõ nét trong cơ cấu vốn của nền kinh tế. Đến năm 2025, tổng dư nợ xanh ước tính đạt khoảng 780.000 tỷ đồng, chiếm 4,1% tổng dư nợ toàn hệ thống. So với con số 680.000 tỷ đồng (chiếm 4,3%) của năm 2024, dù tỷ trọng có sự biến động nhẹ nhưng quy mô tuyệt đối tiếp tục tăng trưởng, khẳng định vị thế của tài chính bền vững trong chiến lược phát triển quốc gia.
Hiện nay, kinh tế xanh và bộ tiêu chuẩn ESG (Môi trường - Xã hội - Quản trị) không còn là những khái niệm mang tính khuyến khích mà đã trở thành điều kiện tiên quyết. Đối với các doanh nghiệp muốn vươn ra thị trường quốc tế hoặc tiếp cận các quỹ đầu tư lớn, việc “xanh hóa” mô hình vận hành chính là tấm vé thông hành bắt buộc để không bị loại khỏi cuộc chơi.
Dòng vốn xanh: Khi ngân hàng trở nên “kỹ tính” hơn
Không còn dừng lại ở việc xét duyệt hồ sơ tài chính truyền thống, các tổ chức tín dụng hiện nay áp dụng quy trình thẩm định khắt khe hơn nhiều đối với các khoản vay ESG. Theo ông Lim Dyi Chang, Giám đốc Khối Khách hàng Doanh nghiệp tại UOB Việt Nam, tài chính xanh là yếu tố thiết yếu để hỗ trợ doanh nghiệp chuyển đổi mô hình kinh doanh bền vững.
Minh chứng cụ thể là tính đến tháng 4⁄2025, UOB Việt Nam đã tài trợ cho 19 dự án xanh trong các lĩnh vực then chốt như năng lượng tái tạo, nông nghiệp và thủy sản bền vững. Đặc biệt, ngân hàng này đặt mục tiêu dành tối thiểu 30% tín dụng mới cho phân khúc doanh nghiệp vừa và nhỏ (SME) có sáng kiến phát triển bền vững.
Tuy nhiên, để nhận được vốn, doanh nghiệp phải vượt qua những bài kiểm tra nghiêm ngặt. Ví dụ, trong một thương vụ rót vốn cho doanh nghiệp thủy sản, đơn vị này không chỉ cần chứng minh nguồn nguyên liệu đầu vào đạt chuẩn quốc tế mà còn phải cam kết đầu tư công nghệ sản xuất tiên tiến, tối ưu chuỗi cung ứng và hướng tới kinh tế tuần hoàn.
Đầu tư tác động: Mở rộng biên độ ra ngoài môi trường
Không chỉ các ngân hàng thương mại, các quỹ đầu tư tác động như Beacon Fund cũng đang tích hợp sâu ESG vào quyết định rót vốn. Bà Shuyin Tang, CEO của Beacon Fund, nhấn mạnh rằng quỹ không chỉ nhìn vào hiệu quả tài chính mà còn xem xét tác động xã hội và bình đẳng giới.
Việc thẩm định kỹ lưỡng quản trị doanh nghiệp và rủi ro môi trường giúp các nhà đầu tư nhận diện nguy cơ từ sớm, từ đó xây dựng những doanh nghiệp có nội lực vững vàng và khả năng sinh lời bền vững trong dài hạn.
Giải mã 3 trụ cột ESG: “Chìa khóa” mở kho vốn từ ngân hàng
Để doanh nghiệp dễ dàng tiếp cận tín dụng xanh, ông Nguyễn Hưng, Tổng giám đốc TPBank, cho biết ngân hàng đánh giá toàn diện dựa trên 3 trụ cột chính:
- Trụ cột Môi trường (E): Tập trung vào mức độ phát thải, hiệu quả tiêu thụ năng lượng và tài nguyên. Những đơn vị ứng dụng tự động hóa để giảm “dấu chân carbon” sẽ được ưu tiên đánh giá cao.
- Trụ cột Xã hội (S): Xem xét điều kiện làm việc, an toàn lao động và trách nhiệm với cộng đồng. Sự hài hòa giữa lợi ích kinh tế và quyền lợi con người là thước đo quan trọng.
- Trụ cột Quản trị (G): Đánh giá sự minh bạch trong cơ cấu điều hành, tuân thủ pháp luật và khả năng kiểm soát nội bộ thông qua dữ liệu số để giảm thiểu gian lận.
Để hiện thực hóa việc vay vốn, doanh nghiệp cần đáp ứng 4 tiêu chí cốt lõi: (1) Dự án có tác động tích cực rõ ràng đến môi trường; (2) Tuân thủ tuyệt đối pháp luật về môi trường/xã hội; (3) Có hệ thống quản lý ESG bài bản; và (4) Minh bạch dữ liệu báo cáo để tránh rủi ro “tẩy xanh” (greenwashing).
Thực trạng giải ngân và bài toán “hấp thụ” vốn xanh
Dù nguồn cung vốn dồi dào, thực tế triển khai vẫn gặp nhiều rào cản. Bà Nguyễn Thị Thu Hà, Phó Trưởng ban chỉ đạo ESG của Agribank, cho biết ngân hàng đang triển khai nhiều gói tín dụng lớn như 30.000 tỷ đồng cho dự án 1 triệu hecta lúa chất lượng cao, phát thải thấp và 60.000 tỷ đồng cho hạ tầng xanh.
Tuy nhiên, một nghịch lý đang tồn tại: tỷ lệ giải ngân thực tế vẫn ở mức thấp. Nguyên nhân chủ yếu đến từ việc số lượng doanh nghiệp đủ điều kiện, đáp ứng được các tiêu chuẩn ESG khắt khe còn quá hạn chế. Điều này cho thấy “khả năng hấp thụ vốn” của doanh nghiệp hiện là điểm nghẽn lớn nhất trong chuỗi cung ứng tài chính xanh tại Việt Nam.
Góc nhìn chuyên gia: Việc chuyển đổi sang ESG không nên được coi là gánh nặng chi phí mà là một khoản đầu tư cho tương lai. Doanh nghiệp cần chủ động xây dựng hệ thống đo lường phát thải và quản trị minh bạch ngay từ bây giờ. Nếu không, họ không chỉ mất đi cơ hội tiếp cận vốn giá rẻ mà còn đối mặt với rủi ro bị đào thải khi các hàng rào thuế carbon quốc tế (như CBAM của EU) chính thức áp dụng.
Bạn đánh giá thế nào về khả năng đáp ứng tiêu chuẩn ESG của các doanh nghiệp SME Việt Nam hiện nay? Hãy chia sẻ góc nhìn của bạn ở phần bình luận hoặc liên hệ với chúng tôi để tìm hiểu thêm về các giải pháp tài chính bền vững.
Câu hỏi thường gặp (FAQ)
Tiêu chuẩn ESG là gì và tại sao ngân hàng lại dùng nó để xét cấp vốn?ESG là bộ tiêu chuẩn đánh giá doanh nghiệp dựa trên 3 trụ cột: Environmental (Môi trường), Social (Xã hội) và Governance (Quản trị). Ngân hàng sử dụng ESG để giảm thiểu rủi ro dài hạn, đảm bảo vốn được đổ vào các dự án bền vững và tuân thủ xu hướng tài chính toàn cầu.
Doanh nghiệp cần chuẩn bị gì để dễ dàng tiếp cận tín dụng xanh?Doanh nghiệp cần: (1) Có dự án giảm phát thải/tiết kiệm năng lượng rõ ràng; (2) Tuân thủ pháp luật môi trường; (3) Xây dựng hệ thống quản trị minh bạch và (4) Có báo cáo dữ liệu ESG chính xác, nhất quán để tránh bị coi là ‘tẩy xanh’.
Tại sao nguồn vốn xanh dồi dào nhưng tỷ lệ giải ngân thực tế lại thấp?Nguyên nhân chính là do ‘khả năng hấp thụ vốn’ của doanh nghiệp thấp. Nhiều doanh nghiệp Việt Nam, đặc biệt là SME, chưa đáp ứng được các tiêu chuẩn khắt khe về ESG và thiếu hệ thống đo lường dữ liệu môi trường/xã hội theo chuẩn quốc tế.
Câu hỏi thường gặp
Tiêu chuẩn ESG là gì và tại sao ngân hàng lại dùng nó để xét cấp vốn?
ESG là bộ tiêu chuẩn đánh giá doanh nghiệp dựa trên 3 trụ cột: Environmental (Môi trường), Social (Xã hội) và Governance (Quản trị). Ngân hàng sử dụng ESG để giảm thiểu rủi ro dài hạn, đảm bảo vốn được đổ vào các dự án bền vững và tuân thủ xu hướng tài chính toàn cầu.
Doanh nghiệp cần chuẩn bị gì để dễ dàng tiếp cận tín dụng xanh?
Doanh nghiệp cần: (1) Có dự án giảm phát thải/tiết kiệm năng lượng rõ ràng; (2) Tuân thủ pháp luật môi trường; (3) Xây dựng hệ thống quản trị minh bạch và (4) Có báo cáo dữ liệu ESG chính xác, nhất quán để tránh bị coi là ‘tẩy xanh’.
Tại sao nguồn vốn xanh dồi dào nhưng tỷ lệ giải ngân thực tế lại thấp?
Nguyên nhân chính là do ‘khả năng hấp thụ vốn’ của doanh nghiệp thấp. Nhiều doanh nghiệp Việt Nam, đặc biệt là SME, chưa đáp ứng được các tiêu chuẩn khắt khe về ESG và thiếu hệ thống đo lường dữ liệu môi trường/xã hội theo chuẩn quốc tế.
Quy trình & thành phần
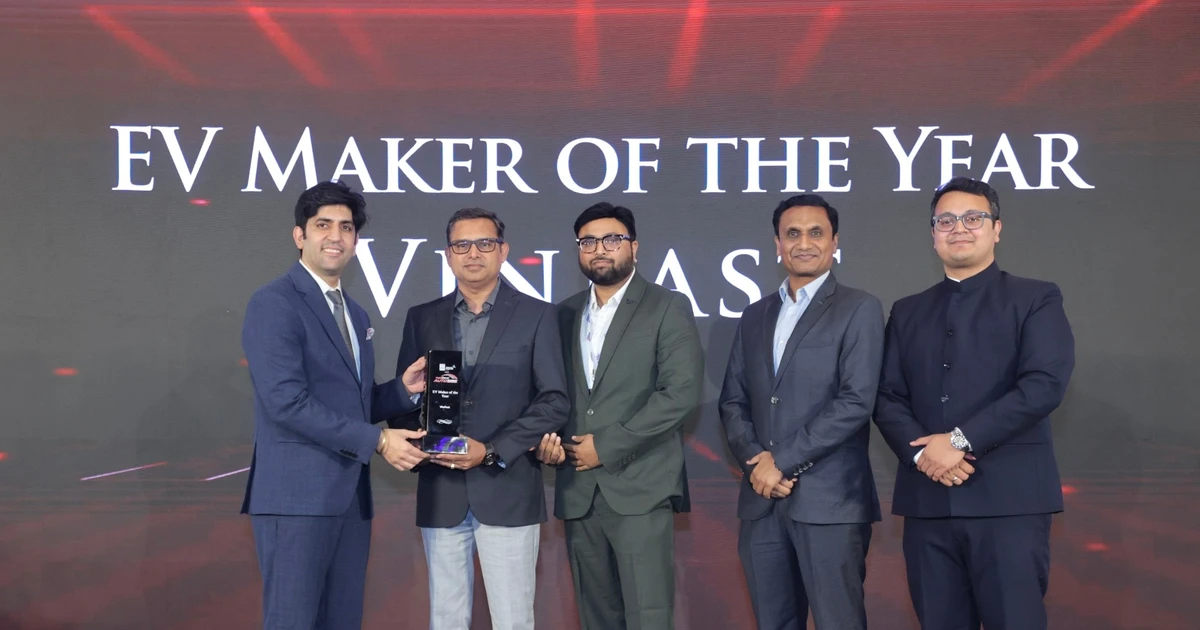
VinFast trở thành 'Nhà sản xuất xe điện của năm' tại Ấn Độ 2026
VinFast được vinh danh là Nhà sản xuất xe điện của năm tại Times Drive Auto Summit 2026, minh chứng cho chiến lược bứt phá và cam kết xanh tại Ấn Độ. Xem ngay!
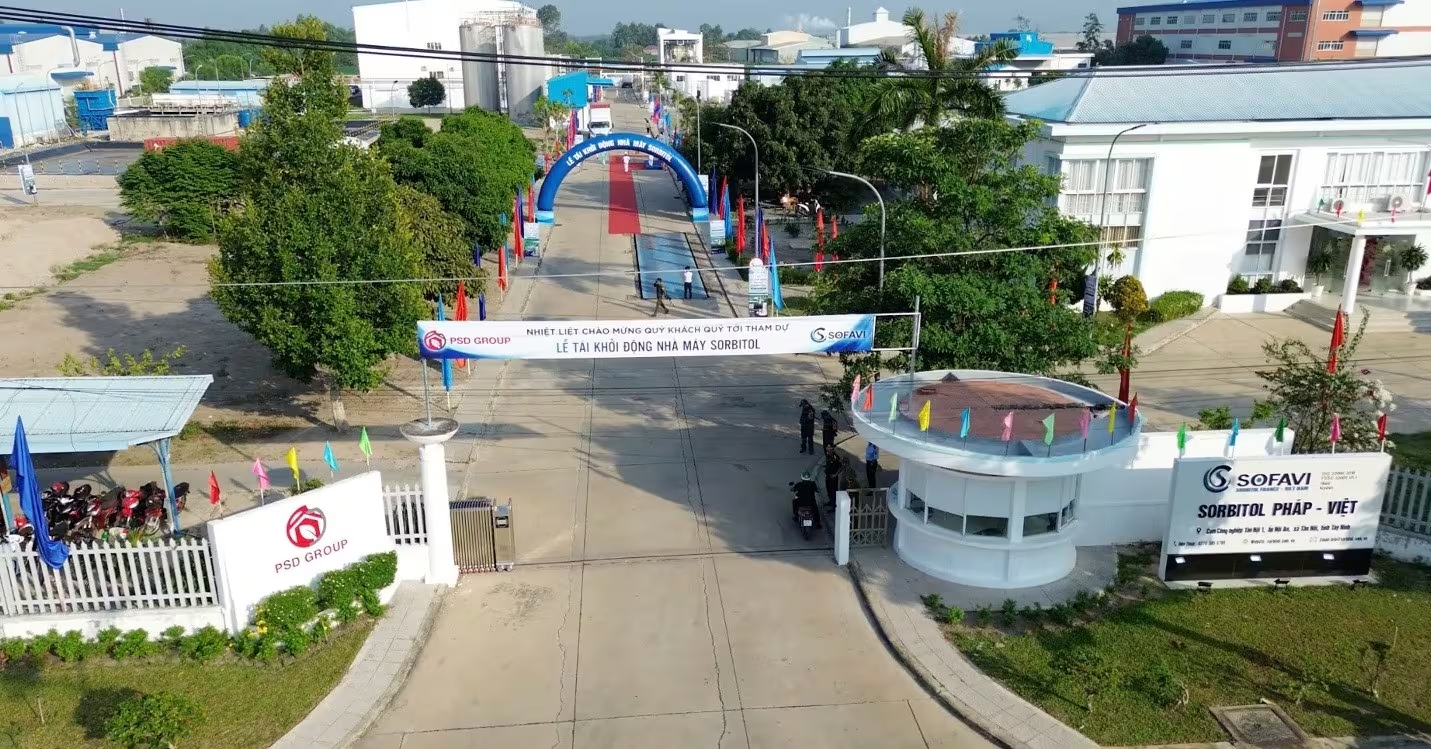
SOFAVI tái khởi động nhà máy Sorbitol: Bước ngoặt tự chủ hóa dược Việt
Nhà máy sản xuất Sorbitol SOFAVI chính thức tái vận hành với công suất 30.000 tấn/năm, hiện thực hóa mục tiêu tự chủ nguyên liệu hóa dược tại Việt Nam. Xem chi tiết!
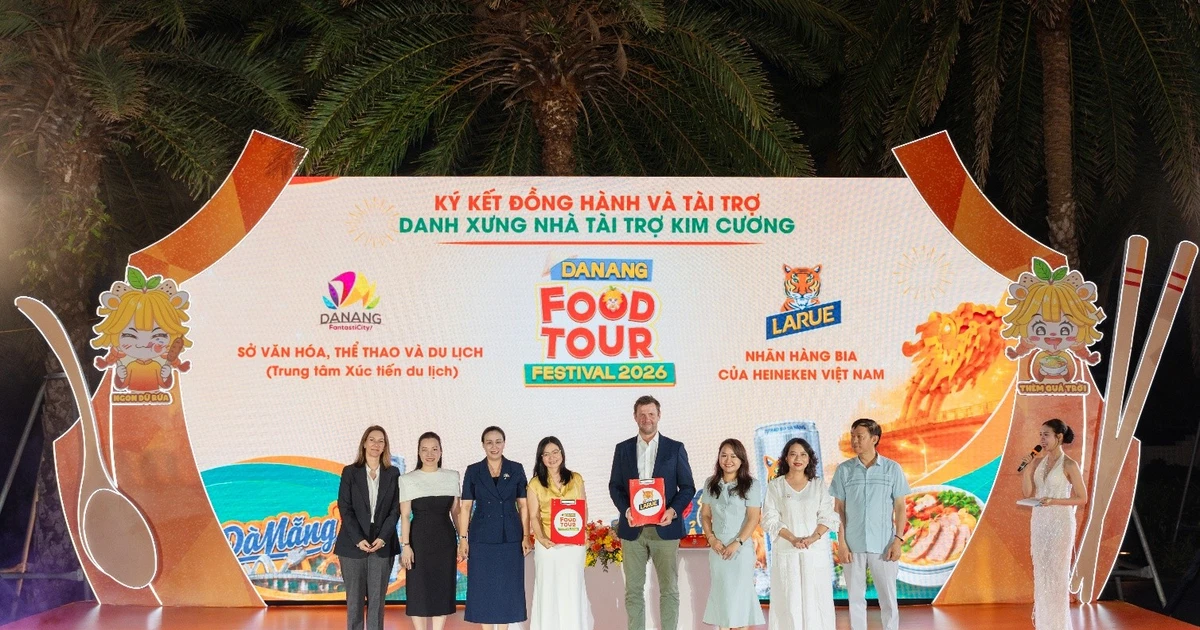
Larue & Đà Nẵng Food Tour 2026: Khi Di Sản Hòa Quyện Cùng Đặc Sản Miền Trung
Khám phá hành trình Larue trở thành đối tác chiến lược của Đà Nẵng Food Tour 2026, tôn vinh sự kết nối giữa di sản thương hiệu và văn hóa ẩm thực Đà Nẵng đặc sắc.
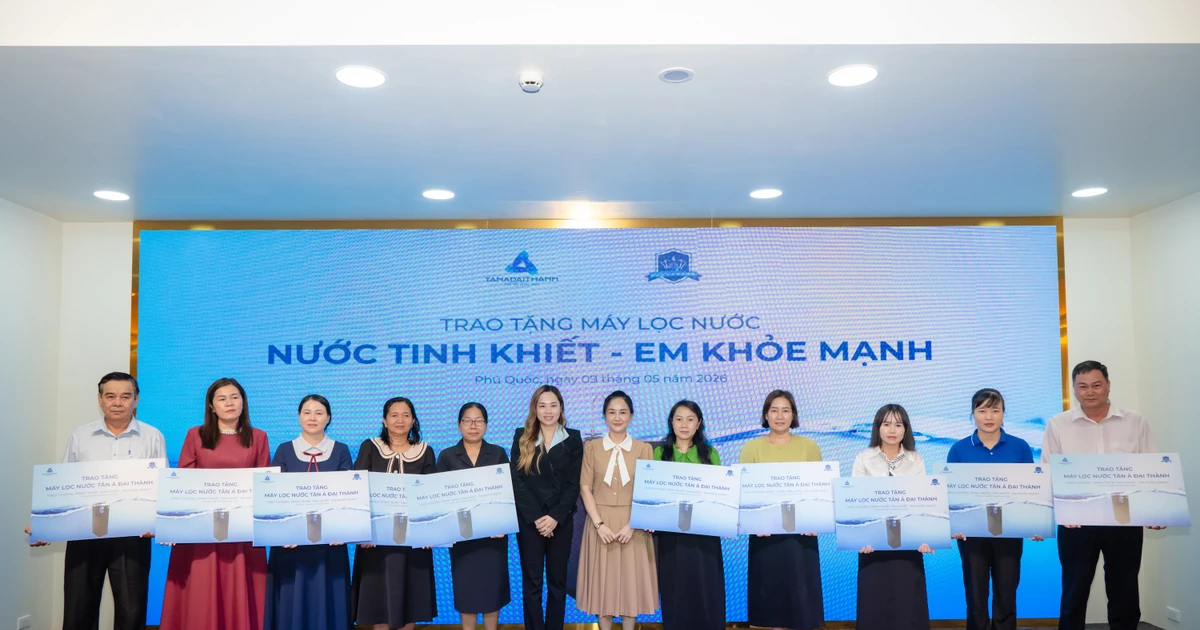
Phú Quốc: 50 trường học nhận máy lọc nước từ Tập đoàn Tân Á Đại Thành
Tập đoàn Tân Á Đại Thành trao tặng máy lọc nước cho 50 trường học tại Phú Quốc qua chương trình “Nước tinh khiết - Em khỏe mạnh”, nâng cao sức khỏe học đường.